コンビニVisa決済の全手順!店員への伝え方と失敗の真相【2026】
街中のコンビニで日用品やランチを買う際、財布からカードを出して決済端末にかざしたものの、不快なエラー音が鳴り響いてレジ前で立ち往生してしまった経験はないでしょうか。2026年現在、大手コンビニ各社ではセルフレジの配備や非接触決済の高速化が一段と進んだ一方、有人レジでの店員とのやり取りのすれ違いや、タッチ端末の反応不良に頭を抱える利用者が後を絶ちません。
国際ブランドの代表格であるVisa(ビザ)は、プラスチックカードはもちろん、スマートフォンに登録した決済機能でも手軽に利用できる決済手段です。しかし、現場のレジシステムや端末の仕組みを正しく把握していないと、思わぬ決済エラーやポイント還元の取りこぼしを招きます。本稿では、コンビニ各社における最新の利用手順や店員への的確な伝え方、そして決済に失敗する構造的な原因を徹底的に解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:有人レジでは「Visaで」ではなく「クレジットで」と伝えるのが鉄則であり、言い方ひとつで店員側のレジキー選択ミスを防止できる。
- 要点2:端末がかざしても反応しない主な要因は、リーダーの中心軸からのズレ、スマートフォンの生体認証未完了、または上限金額(1万円〜1万5000円超)による差し込み誘導である。
- 要点3:セブン・ローソン・ファミマで操作画面やリーダー位置が異なるため、各チェーンの仕様と高還元カードのタッチ条件を事前に把握しておくことが肝要である。
【現場のリアル】「店員になんて言う?」「なぜ反応しない?」失敗の理由と真相
コンビニの有人レジでVisaを使おうとして最も頻発するトラブルが、店員とのコミュニケーション不全による操作待ちや決済エラーです。多くの利用者が「Visaで払います」「Visaのタッチで」と口頭で指定しますが、実はこの言い回しこそが現場の混乱を招く最大の引き金になっています。
大手コンビニのPOSレジ画面には「Visa」という単独の決済ボタンは存在しません。店員側の端末には「クレジットカード」「電子マネー」「バーコード決済」といった大分類キーが並んでおり、利用者が「Visa」と口にすると、店員が反射的に「iD」や「Edy」などの電子マネーボタンを押してしまう誤操作が多発します。Visaタッチ決済店員への伝え方における唯一の正解は、支払い方法を尋ねられた際に堂々と「クレジットで」と一言だけ伝えることです。「クレジットのタッチで」と付け加えても構いませんが、店員側が「クレジットカード払い」の待ち受け状態をレジで作って初めて、外付け端末の非接触リーダーが起動します。
また、画面が待機状態になっているにもかかわらず端末が反応しないトラブルにも、明確な物理的・システム的理由が存在します。コンビニでVisaタッチが使えない理由と真相を紐解くと、主に以下の4つの要因に集約されます。
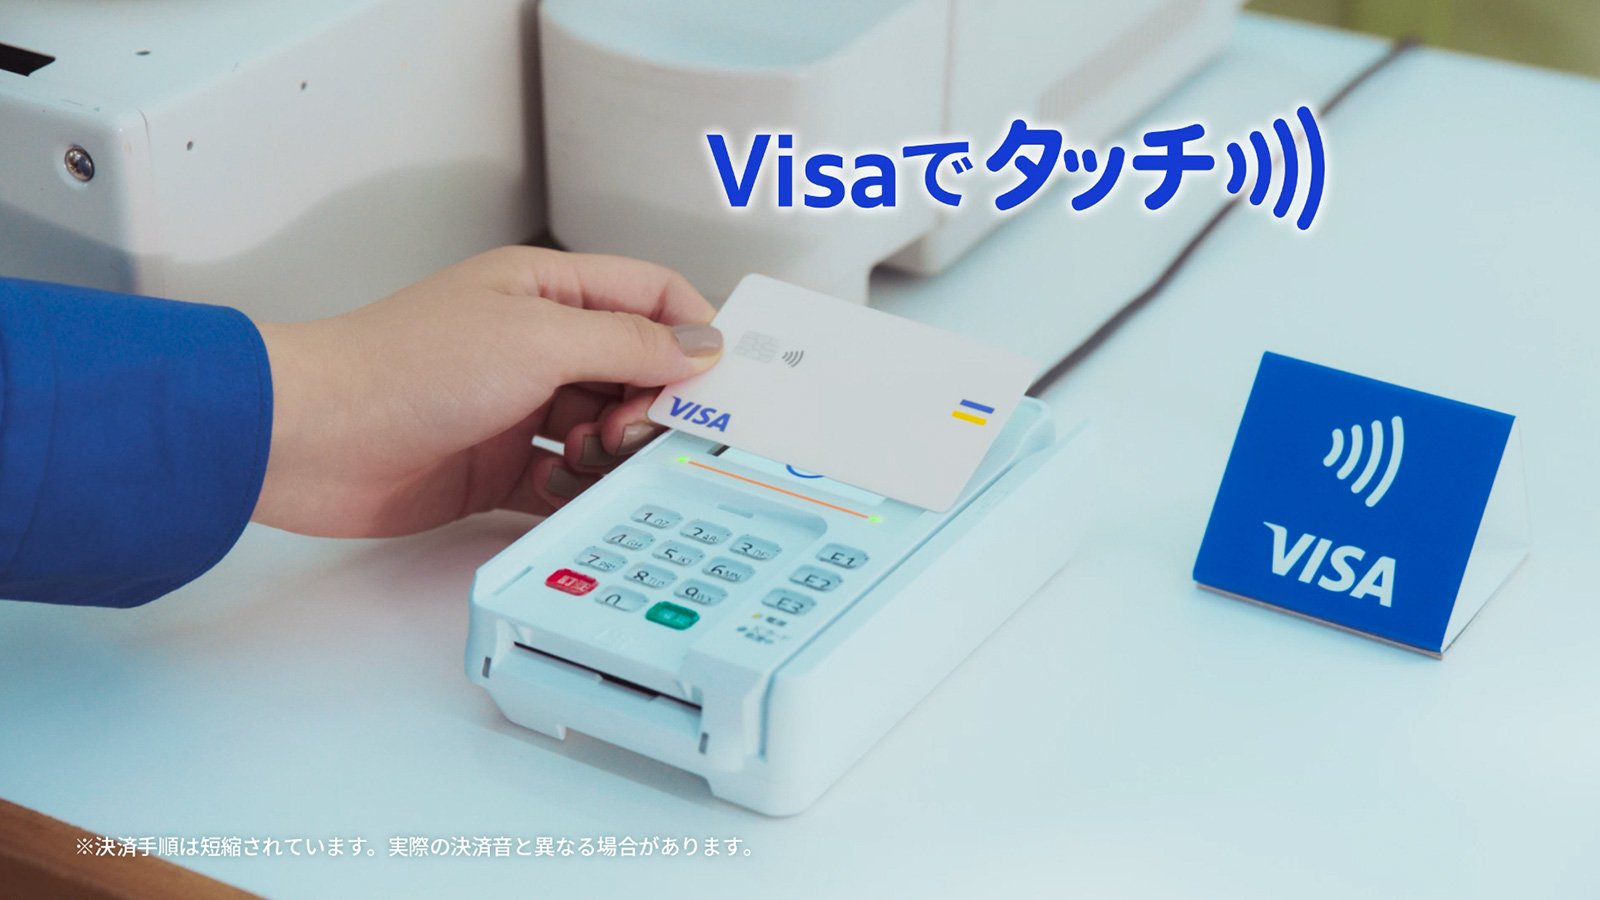
第一に、決済端末の読み取りアンテナとカードの通信エリアのズレです。コンビニの決済端末は画面自体がアンテナになっている機種と、端末上部の専用トレイにかざす機種が混在しています。カードの先端だけを触れさせたり、かざすスピードが速すぎたりすると、電波の交信が途中で遮断されてエラーとなります。カードのICチップ付近を端末の中央に平行に密着させ、決済完了音が鳴るまで約1秒間静止させることが基本です。
第二に、スマートフォンや保護ケースの電波干渉です。厚みのある耐衝撃ケースや、背面に磁気遮断シートのない金属製リング、複数の非接触ICカードを同居させている場合、NFC通信が著しく減衰します。
第三に、Visaタッチ決済の上限金額と暗証番号の要否に関わる制限です。国内のコンビニエンスストア各社では、サインや暗証番号を省略してスピーディに決済できる「サインレス・タッチ決済上限額」が設定されています。一般的なお買い物であれば問題ありませんが、決済合計額が1万円から1万5000円(店舗・カード会社規定による)を超える取引の場合、非接触決済は強制的に弾かれます。この場合は端末のカードスロットに直接カードを差し込み、4桁の暗証番号(PIN)を入力しなければ決済が完了しません。
第四に、スマートフォンの生体認証不備です。画面が点灯しているだけでは決済データが送信されず、Face IDや指紋認証が通過した状態でリーダーへ近づけない限り、端末側は無反応のままとなります。
【大手3社別】セブン・ローソン・ファミマのVisaタッチ決済手順とセルフレジ操作
コンビニチェーン大手3社では、決済端末のハードウェアおよびPOSレジのユーザーインターフェース(UI)が大きく異なります。戸惑わずに会計を済ませるためには、各チェーン固有の決済動線を知っておく必要があります。
まず、セブンイレブンVisaタッチ決済手順です。セブン-イレブンは原則として客側に向けられたタッチパネル画面で支払い方法を選択するセミセルフレジ方式を採用しています。店員が商品をスキャンし終えたら、客側画面に表示される選択肢から「クレジットカード」を指でタップします。画面が支払い待機に切り替わると、画面右側に設置されている縦型決済端末の上部液晶画面およびリーダー部分が青く点滅します。そこにVisaカード、あるいはApple Pay・Google ウォレットを設定したスマートフォンを静かにかざすと、緑色の点灯とともに決済音が鳴り響き、支払いが完了します。
次に、ローソンVisaタッチ決済のやり方です。有人レジでは店員に「クレジットで」と伝えると、カウンターに設置された端末の画面が点灯します。端末上部の非接触リーダーマーク(電波マーク)周辺にカードをかざすだけで完了します。完全セルフレジを利用する場合は、初期画面から「バーコード決済・クレジットカード・電子マネー等」をタップし、次の画面で「クレジットカード」を選択します。端末の読み取り部が青く光ったことを確認した上でカードをかざせば、店員を介さずわずか数秒で決済が成立します。
そして、ファミリーマートVisaタッチ決済のレジ操作です。ファミリーマートの有人レジでは、店員に「クレジットで」と告げるか、客側ディスプレイに支払い種別が表示された段階で「クレジットカード」を自ら選択します。レジ横に設置されたマルチ端末のリーダー部分にカードをタッチすれば処理が進みます。ファミマのセルフレジを利用する際は、画面上で「お支払い方法を選ぶ」から「クレジットカード」のアイコンを選択し、端末にかざします。ファミマの端末は読み取り感度が高い反面、画面タッチと非接触読み取りエリアが視覚的に近いため、指定されたリーダー枠の中央へ確実にカードを合わせることが失敗を防ぐコツです。
このように、コンビニのセルフレジでVisaを使う方法の共通項は、必ず画面上で「クレジットカード」という項目を最初に指定することにあります。タッチ決済という言葉を探してしまうと、電子マネーやQR決済と混同して画面遷移で迷子になりがちですので注意してください。
【徹底比較】コンビニ各社におけるVisa決済仕様と三井住友カードの還元率まとめ
日常の買い物でお得にポイントを獲得する上で、Visaのタッチ決済は極めて強力な武器となります。特に三井住友カードが展開する特定加盟店でのポイント還元プログラムは、決済手段の選び方一つで付与率が劇的に跳ね上がります。
各チェーンの決済仕様と、三井住友カードのコンビニ還元率詳細まとめを以下の比較表に整理しました。
| コンビニチェーン | 詳細・数値データ(端末仕様・上限) | 一般的な基準・相場(通常還元率) | 編集部の見解・評価(最大還元と注意点) |
|---|---|---|---|
| セブン-イレブン | セミセルフレジ画面で「クレジットカード」選択。タッチ決済上限は原則15,000円。 | 0.5%〜1.0% (他社一般カード決済時) | スマホのVisaタッチで最大7.0%以上還元対象。物理カード差し込みやプラスチックカードのタッチでは還元率が大幅に減衰するためスマホ登録が必須。 |
| ローソン (ナチュラルローソン等含む) | 有人レジ・完全セルフレジ対応。タッチ決済上限は原則10,000円。 | 0.5%〜1.0% (他社一般カード決済時) | 三井住友カードのスマホタッチで最大7.0%還元対象。1万円を超える買い物時はタッチ不可となり、差し込み+暗証番号入力で通常還元へ後退する点に注意。 |
| ファミリーマート | 客側画面または店員操作。完全セルフレジ対応。タッチ決済上限は原則10,000円。 | 0.5%〜1.0% (他社一般カード決済時) | 三井住友カードの特約店対象外(※一般還元0.5%のみ)。ファミマでは自社決済やVポイント連携を重視した別戦略の展開が賢明。 |
利用者が最も陥りやすい落とし穴は、「プラスチックカードを直接タッチした際の還元率」です。三井住友カード(NLなど)における最大7%超の還元恩恵を受けるための必須条件は、「スマートフォン(Apple PayまたはGoogle ウォレット)に設定したVisaタッチ決済で行うこと」です。物理カードの本体を端末にかざした場合、還元率は大幅に引き下げられる仕様となっています。
あわせて押さえておきたいのが、2026年最新のVisaタッチ決済キャンペーン情報の動向です。各金融機関や決済サービス事業者は、公共交通機関でのオープンループ決済普及に合わせ、コンビニを起点とした大規模なキャッシュバックキャンペーンを断続的に実施しています。エントリー制のキャンペーンが多いため、月初の利用前に公式アプリで通知を確認する習慣をつけると、実質的な還元率をさらに底上げできます。

【スマホ・デビット・プリペイド】Apple Pay・Visaデビット・Vプリカの活用手順と注意点
Visaの決済機能は、一般的な後払い型クレジットカードにとどまりません。スマートフォン決済、即時引き落としのデビットカード、さらには前払い式のプリペイドカードまで多岐にわたります。
まず、スマートフォンの定番であるApple PayのVisaタッチ決済コンビニ利用手順です。iPhoneの電源ボタン(Touch ID搭載機はホームボタン)をダブルクリックしてウォレット画面を立ち上げ、Face IDまたは指紋認証を完了させます。画面に「リーダーにかざしてください」と表示されたのを確認してから端末に近づけます。ここで絶対にやってはならないのが、「認証を完了させる前に端末へiPhoneを押し当てること」です。認証前に近づけると、端末がカードを認識できずに読み取りタイムアウトを起こします。また、日本国内向けに発行されたVisaカードをApple Payに登録している場合、決済ネットワークとして「iD」と「Visa」の双方が内包されているカードが存在します。コンビニのレジで店員に「iDで」と伝えると、Visaタッチのキャンペーンやポイント特典の対象外となってしまうため、必ず「クレジットで」と伝えてVisaの非接触側で処理させることが決定的に重要です。
次に、若年層や堅実派に支持されているVisaデビットカードのコンビニ決済現在の動向です。主要ネット銀行やメガバンクが発行するVisaデビットカードは、コンビニのタッチ決済でもクレジットカードと全く同一の手順で利用できます。口座から即座に購入代金が引き落とされるため使いすぎの心配がありません。ただし、口座残高が1円でも不足していると端末上で「残高不足エラー」が即座に表示され、後ろに並ぶ客の前で気まずい思いをすることになります。自動融資枠を設定していない限り、事前の残高確認が欠かせません。
さらに、インターネット専用のプリペイドとして知られるVプリカのコンビニでの買い方と使い方についても、押さえておくべきポイントがあります。Vプリカは全国のコンビニに設置されたマルチコピー機(ファミリーマートのマルチコピー機やローソンのLoppiなど)を操作して申込券を発行し、レジで現金を支払って購入するか、店内のギフトカード棚に陳列されているPOSAカードタイプを購入します。購入後に手に入る認証番号を専用アプリに登録することで、バーチャルカードとして発行されます。現在の仕様では、発行したバーチャルVプリカをApple PayやGoogle ウォレットに登録することで、実店舗のコンビニでもVisaタッチ決済としてかざして使えるようになりました。審査不要で購入できる手軽さがある一方、発行時の手数料や未利用時の維持費が発生する場合があるため、一時的な予算管理やネット決済のセキュリティ用途として計画的に活用するのが合理的です。
【実態検証】コンビニでのVisa決済に対するネットの反応と評判
SNSやネット掲示板、Q&Aサイトを検証すると、コンビニでのVisa決済に対するネットの反応と評判には、利便性を称賛する声と、現場での摩擦に対する苛立ちの声がはっきりと二極化しています。
ポジティブな意見としては、次のような体験談が目立ちます。
「小銭を出す手間もサインも暗証番号もいらず、スマホをかざして1秒でレジを通過できる快適さは一度味わうと戻れない」
「セブンイレブンで三井住友のスマホタッチを使うようになってから、毎月のお弁当代やコーヒー代から戻ってくるVポイントの量が目に見えて増えた」
一方で、現場の店員とのやり取りや端末の反応に対する不満も噴出しています。
「レジで『クレジットで』と伝えているのに、店員が新人だったのか『iDですか?』と聞き返され、結局二度手間に…」
「朝のラッシュ時にセルフレジでVisaタッチをかざしたのにエラー音が鳴り響き、後ろの視線が痛くて冷や汗をかいた」
「物理カードでタッチしたら、スマホじゃないと還元率が下がると後から知ってショックを受けた」
これらの声の背景には、コンビニの決済手段があまりにも多様化した結果、店舗スタッフへの研修が追いついていない現実と、客側が「どのボタンを押せばいいか分からない」という認知のギャップがあります。システムは超高速化しているものの、人と端末の接点に依然として小さな摩擦が残されているのが現状です。

一般に知られていない盲点とネットの誤解|クレカタッチ決済の落とし穴
便利に見えるVisaタッチ決済ですが、インターネット上でまことしやかに語られている情報の中には、致命的な誤解が含まれています。
最大の誤解は、「Visaタッチ決済であれば、どんな高額商品でもサインや暗証番号なしで買える」という思い込みです。先述のとおり、コンビニ各社では不正利用対策として非接触決済の限度額を設けています。例えば、コンビニで高額なギフトカード(AmazonギフトカードやApple Gift Cardなど、そもそもクレカ決済不可の店舗も多いですが)や予約商品、高額酒類などをまとめ買いして1万円を超えた場合、リーダーにかざしても決済は成立しません。端末は「カードを差し込んでください」というメッセージに切り替わり、ICチップ読み取りと暗証番号の入力が求められます。「タッチが壊れた」と勘違いしてパニックにならないよう、金額上限の存在を覚えておく必要があります。
もう一つの誤解は、「Visaのロゴが付いていれば、どのカードを使っても同じ還元率が得られる」という錯覚です。高還元プログラムはカード発行会社独自の提携施策であり、Visaというブランド自体が還元しているわけではありません。三井住友カード以外の一般的な他社クレジットカードでVisaタッチ決済を行っても、付与されるのは各社の基本還元率(0.5%〜1.0%程度)に過ぎません。自身のカードがどの店舗でどのような条件を満たせば優遇されるのか、規約の正確な把握が求められます。
【プロの結論】対人ストレスをゼロにする選択基準と決済行動の心理的境界線
コンビニレジにおけるトラブルの本質は、テクノロジーの不備ではなく「レジ待ちの焦燥感」がもたらす心理的摩擦にあります。背後に並ぶ他者の視線を意識するあまり、利用者の心理的バウンダリー(境界線)は著しく脅かされ、わずか数秒の端末エラーでも強い羞恥心や怒りを感じてしまいます。この対人ストレスを最小化し、日常の決済を完全に最適化するための明確な判断基準を提示します。
【Visaタッチ決済が向いている人】
- スマホ完結を好み、ポイント還元を最大化したい人:iPhoneやAndroidのウォレット機能を日常的に使いこなし、セブン-イレブンやローソンで7%超のポイント恩恵を確実に回収できる層。
- 対人コミュニケーションの手間を省きたい人:各チェーンの画面仕様を理解した上で、セルフレジやセミセルフレジを迷わず操作できる層。
- 1回の会計が数千円以内の日常使いが中心の人:サインレス上限額に抵触せず、財布を取り出す動作すら省いてスマートに会計を済ませたい層。
【慎重になるべき人・従来の差し込み決済を選ぶべき人】
- スマホの生体認証に不安や苦手意識がある人:マスク着用時の顔認証エラーや指紋認証のやり直しでレジ前で慌ててしまう場合は、無理にスマホを使わず、物理カードを直接手にして「クレジットで」と伝えるか、端末に差し込む方が心理的負担は圧倒的に少なくなります。
- 暗証番号を失念しがちな高額会計時:コンビニで1万円を超える大きな買い物をする際、暗証番号が曖昧なままタッチを試みると、最終的に差し込みを要求されて暗証番号エラーによるロックの危険に晒されます。
- チェーンごとの還元率ルールを覚えるのが煩わしい人:どのコンビニでどのカードを使えば得かという損得勘定に追われること自体がストレスになる場合は、単一の分かりやすい決済方法に絞る方が精神的な平穏を保てます。
【ビザ コンビニ 使い方】に関するよくある質問(FAQ)
Q1:有人レジで「Visaで」と言うと店員に聞き返されたりエラーになったりするのはなぜですか?
A1:コンビニのレジシステムには「Visa」という単独の決済ボタンがなく、店員は「クレジットカード」という大分類キーを押す必要があるためです。利用者が「Visa」と言うと、店員が「iD」や「Edy」などの電子マネーと聞き間違えて誤ったキーを押してしまうことがあります。レジでは「クレジットで」と伝えるのが最も確実です。
Q2:セブン-イレブンでVisaタッチ決済を使ったのに、三井住友カードの高還元が反映されませんでした。何が原因でしょうか?
A2:プラスチックカードの本体を端末にかざしていませんか?三井住友カード(NLなど)の対象加盟店最大7%還元を受けるには、「スマートフォンのApple PayまたはGoogle ウォレットに登録したVisaタッチ決済」を利用する必要があります。物理カードをかざした場合や、端末に差し込んで暗証番号決済をした場合は、通常の0.5%還元にとどまります。
Q3:コンビニのセルフレジでVisaカードを使いたい時、画面で何を選べばいいですか?
A3:画面上に表示される支払い一覧から「クレジットカード」を選択してください。画面上で「タッチ決済」という項目を個別に探そうとすると見つからない場合があります。「クレジットカード」を押すと端末側の非接触リーダーが待機状態になりますので、青く光った読み取りエリアにカードをかざせば完了します。
Q4:コンビニでVisaタッチ決済を使う際、1回あたりの利用限度額はありますか?
A4:暗証番号やサインなしでタッチできる金額は、多くのコンビニで原則1万円または1万5000円までと設定されています。この上限額を超える会計ではタッチ決済が通らず、端末のスロットにカードを直接差し込んで4桁の暗証番号を入力する通常のクレジットカード決済へ誘導されます。
まとめ:今後の動向と失敗しないための判断基準
コンビニにおけるキャッシュレス決済は、単なる現金の代替を超え、個人の決済スピードとポイント獲得効率を決定づける生活インフラへと進化を遂げました。端末の仕様や還元条件が複雑化するなかで無駄なストレスを抱えないための基本は極めてシンプルです。「有人レジではクレジットと名指しする」「セルフレジではクレジットカードを選択する」「スマホの生体認証を通過させてから端末中央へ密着させる」という3原則を徹底することです。
無用なレジ前のトラブルを回避し、システムの特性をスマートに味方につけることこそが、デジタル社会における最も快適な消費行動につながります。日々の買い物のわずかな所作を見直し、ストレスフリーで恩恵の高いキャッシュレスライフを実践してください。 (出典: ビザ コンビニ 使い方(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。