ブローカーとディーラーの違いとは?取引主体と手数料・リスクの真相
投資信託や株式投資、為替取引(FX)、さらには不動産取引に至るまで、金融や資産運用の現場で必ず耳にするのが「ブローカー」と「ディーラー」という言葉です。日常会話ではどちらも「取引を仲介・販売してくれる金融のプロ」として同一視されがちですが、実務の世界における両者の立場は正反対とも言えるほど決定的に異なります。
両者の本質的な違いを理解しないまま取引を続けると、「なぜか手数料が高い」「想定外のスリッページ(注文価格と約定価格のズレ)が生じた」「業者の利益と自分の損失が一致しているように感じる」といった疑念や不利益に直面しかねません。取引の主体は誰なのか、利益はどこから生まれるのか、そして両者が抱える構造的リスクとは何なのか。証券業界の仕組みや法制面を踏まえ、金融リテラシーの要となる両者の本質を白日の下に晒します。
📌 【この記事の重要ポイントまとめ】
- 要点1:ブローカーは買い手と売り手を繋ぐ「仲介者(代理人)」であり、自己の資金リスクを負わず手数料を主な収益源とする。
- 要点2:ディーラーは自社の資金(自己勘定)でリスクを取る「売買当事者」であり、市場の価格変動から生じる売買差益を狙う。
- 要点3:大半の証券会社は両機能を併せ持つ「ブローカー・ディーラー」形態を採るため、顧客利益と自社利益が衝突する「利益相反」の監視が制度上不可欠である。
【基本構造】ブローカーとディーラーの違いをわかりやすく解説|決定的な差は「取引の主体」
金融や商取引において、ブローカー ディーラー 違い わかりやすく整理する最大の鍵は、「その取引で自分自身の財布を痛めるリスクを負っているかどうか」という取引主体の違いにあります。
ブローカー(Broker)は、一言で表せば「仲介者」です。顧客(投資家)から「この株を1,000株買いたい」という依頼を受けると、市場から売り手を探して取引を成立させます。ブローカー自身はその商品を買い取って自分のものにすることはありません。取引が成立した時点で、注文を成立させた対価として「委託手数料(コミッション)」を受け取る仕組みです。そのため、商品の価格が直後に暴落しようと暴騰しようと、ブローカー自身の資産価値には直接の影響が及びません。
一方のディーラー(Dealer)は、「売買の当事者(本人)」です。ディーラーは自己の資金を使って商品を直接仕入れ、自らの保有在庫として抱え込みます。そして、仕入れた価格よりも高い価格で別の買い手へ売却することによって「売買差益(キャピタルゲインやスプレッド)」を獲得します。もし仕入れた商品が値下がりすれば、その損失はすべてディーラー自身が背負わなければなりません。自己勘定取引 仲介 違いの核心は、この「在庫リスクの有無」に集約されます。
身近な例で例えるなら、不動産の賃貸仲介会社は典型的なブローカーです。部屋を借りたい人と貸したい大家を引き合わせ、仲介手数料を受け取ります。これに対して中古車販売店はディーラーです。自社資金で自動車を買い取って在庫を持ち、点検や整備を施して購入希望者へ利益を上乗せして販売します。この根本的なビジネスモデルの差異が、取引におけるインセンティブの歪みを生み出す土台となっています。
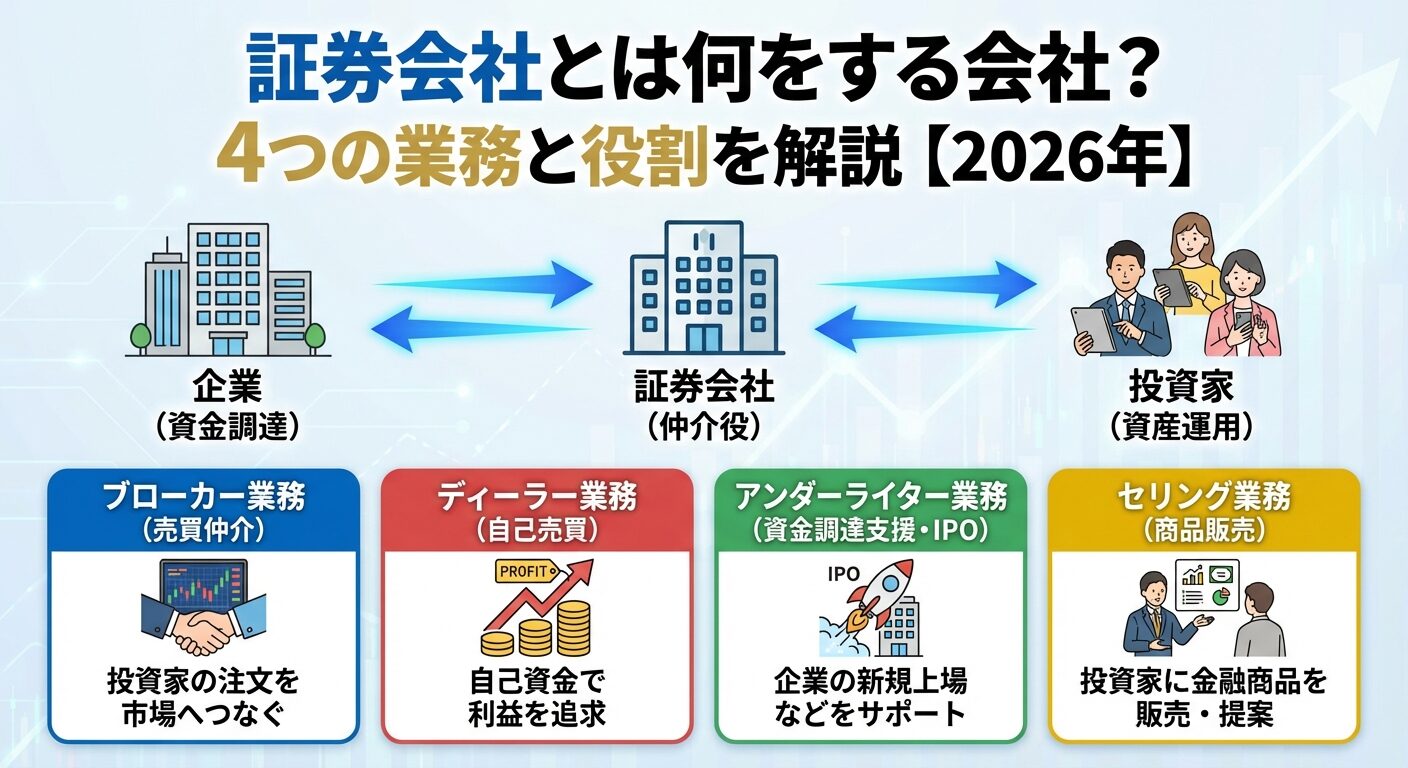
【比較一覧】ブローカレッジ業務とディーリング業務のスペック徹底比較
金融機関における実務では、この2つの役割はそれぞれ「ブローカレッジ業務」「ディーリング業務」として明確に区分されています。ブローカー業務 ディーラー業務 違いを視覚的に把握できるよう、実務スペックとリスク構造を比較表にまとめました。
| 項目 | ブローカー(ブローカレッジ業務) | ディーラー(ディーリング業務) | 編集部の見解・評価 |
|---|---|---|---|
| 取引上の法的位置づけ | 代理人(Agent)/媒介者 | 契約当事者(Principal)/本人 | 当事者責任の重さが法的に明確に異なる |
| 主な収益源 | 委託手数料(固定額または約定代金の0.01〜1.0%程度) | 売買スプレッド(買値と売値の差額)・価格変動益 | ディーラーは市場急変時に莫大な損失を被るリスクがある |
| 在庫保有リスク | なし(右から左へ注文を流す) | あり(自己資金で購入したポジションを保有) | 在庫を持つからこそ市場に流動性が供給される |
| 市場での主たる役割 | 投資家のアクセス確保・取引の円滑な執行 | マーケットメイク(流動性の提供)・価格形成 | ディーラーが存在しない市場は即座に取引が滞る |
| 主なデメリット・留意点 | 流動性が乏しい銘柄では約定まで時間がかかる | 顧客と利益が相反する構造的欠陥を内包する | ブローカー ディーラー メリット デメリットの対比が鮮明 |
このように並べると、自己売買 委託売買 違いが市場に果たす機能の役割分担であることが浮き彫りになります。ブローカーは注文者の意向に沿って正確に市場へ注文を繋ぐ誠実義務が求められ、ディーラーは自らの資本力を武器に「いつでも買い、いつでも売る」体制を敷くことで市場の厚みを作り出しています。
証券会社における2つの顔|金融商品取引法が定める役割と「利益相反」の構造
日本の市場で混乱を招きやすい理由は、野村證券や大和証券といった大手総合証券をはじめ、SBI証券や楽天証券などのネット証券の多くが「ブローカー」と「ディーラー」の両方の看板を同時に掲げている点にあります。米国ではこうした事業体を正式に「ブローカー・ディーラー(Broker-Dealer)」と呼び、日本国内でも金融商品取引法 ブローカー ディーラーの枠組みにおいて「第一種金融商品取引業」として厳格に規制されています。
証券会社が果たす4大機能(ブローカー業務・ディーラー業務・アンダーライティング業務・セリング業務)のうち、現場で常に議論の的となるのがブローカー ディーラー 利益相反の問題です。証券会社が顧客から「A社株を10万株買いたい」という委託注文(ブローカー業務)を受けたとします。もしその証券会社の自己売買部門(ディーラー業務)が、顧客の注文によって株価が跳ね上がる直前に自社資金で先回りしてA社株を安く買い集め、上がったところで顧客に売りつければ、会社は巨額の利益を上げることができます。
こうした不正行為は「フロントランニング(先回り取引)」と呼ばれ、金融商品取引法第158条(相場操縦・不正行為の禁止)や金融庁の監督指針において重罪として厳罰に処されます。金融庁の監督指針に基づき、証券会社 ブローカー ディーラー 役割の間には厳格な「チャイニーズ・ウォール(情報隔壁)」を設けることが法律で義務付けられており、物理的なフロアの分離や社内通信ログの監視が徹底されています。
業界関係者の証言によると、「大手証券の自己売買部門に所属するディーラーは、個人顧客の注文情報を一切閲覧できない隔離環境で売買を行っている」とされています。しかし、同じ屋根の下で「顧客のために働く代理人」と「自社の利益を追求する市場参加者」が同居しているという構造そのものが、常に潜在的な緊張関係を生み出している事実は否定できません。

FX・不動産市場における実態|知っておくべき仕組みと「見えない手数料」
証券市場だけでなく、個人の取引規模が拡大し続けているFX(外国為替証拠金取引)や不動産市場においても、この対立構造は色濃く現れています。
FX市場におけるDD方式とNDD方式の闇
FX ブローカー ディーラー 違いを理解することは、投資家自身の損益に直結します。国内FX業者の多くは「DD(ディーリングデスク)方式」と呼ばれるディーラー型を採用しています。この方式では、顧客が出した注文は直接インターバンク市場に流れるのではなく、まずFX業者が取引相手(カウンターパーティ)となって注文を受け止めます。極端に言えば、「顧客が負ければ業者が儲かり、顧客が勝てば業者が損をする」という直接的な利益相反が成立しかねない仕組みです。
これに対し、海外業者の一部や透明性を重視する業者が採用する「NDD(ノーディーリングデスク)方式」は純粋なブローカー型です。顧客の注文は機械的にインターバンク市場の金融機関へ流され、業者はスプレッドや外付け手数料のみを徴収します。コミュニティやSNS上でも、「DD方式の業者は急激な相場変動時にスリッページが頻発する」「異常なスプレッド拡大が起きる」といった個人投資家の不満が定期的に噴出するのは、まさに業者がディーラーとして自社の損失回避を優先しているのではないかという疑念に起因しています。
不動産業界における「仲介」と「買取再販」の罠
不動産 ブローカー ディーラー 違いも極めてシビアです。一般的な不動産仲介業者は「ブローカー」であり、買主と売主をマッチングさせて売買代金の「3%+6万円(税別)」などの上限手数料を受け取ります。一方で、自社で中古物件を買い取ってリノベーションを施し、利益を乗せて再販する業者は「ディーラー(買取再販業者)」です。
ここで問題視されるのが、仲介の仮面を被った囲い込み(両手仲介の強要)です。ブローカーであるべき仲介業者が、自社の利益を最大化するために他社からの買い付け希望を握りつぶし、自社の息がかかった顧客や自社系列の買取部門(ディーラー機能)へ格安で物件を流す行為は、売却主に対する重大な背信行為として社会問題化しています。
【実態検証】利用者の生の声と現場目線で見えたリアル
個人投資家が直面する現代の取引環境において、ブローカー ディーラー 手数料 仕組みはより巧妙で見えにくい形へと進化しています。2020年代以降、ネット証券各社が相次いで国内株式の現物・信用取引手数料をゼロ円にする「ゼロ革命」を断行しました。しかし、ビジネスにおいて「完全なボランティア」は存在しません。
元大手証券トレーダーの手記や現場の証言では、無料化されたブローカー業務の裏で、ディーラー的な機能がいかに収益を支えているかが克明に語られています。
「顧客から手数料を取らない代わりに、自社の自己勘定取引システムや特定のマーケットメイカー(ディーラー)へ注文を流すことでリベートを得る仕組み(PFOF:注文回送手数料)や、信用取引の金利・貸株料、さらにはPTS(私設取引システム)を活用した自社マッチングでのマージン確保が収益の主軸になっている。手数料無料の時代だからこそ、投資家は『自分が取引の顧客なのか、それとも流動性という名の製品として市場に提供されているのか』を冷静に見極めなければならない。」
知恵袋や5ちゃんねるなどの投資コミュニティでも、「手数料が無料になったと喜んでいたが、スプレッドが広い時間帯に約定させられて実質的なコストが高くついた」「約定力のあるブローカーを選ばないと、見かけの手数料の安さは吹き飛ぶ」といったリアルな声が散見されます。目に見える「手数料」がゼロになったとしても、ディーラーの「スプレッド(買値と売値の開き)」という形で見えないコストが回収されている事実は、現代の市場参加者が肝に銘じるべき真実です。

一般に知られていない盲点とネットの誤解
ネット上の解説記事や投資入門書において、両者の役割についてはいくつかの重大な誤認が定着してしまっています。混乱を解消するために、代表的な3つの誤解を是正します。
第1の誤解は、「ブローカーは安全で、ディーラーは投資家をカモにする悪徳業者である」という極端な善悪論です。前述の通り、ディーラーが自己資本を投じて買い気配・売り気配を常に提示(マーケットメイク)していなければ、市場の流動性は枯渇します。買いたい時にいつでも瞬時に売買が成立するのは、リスクを背負って反対売買を引き受けてくれるディーラーが存在する恩恵です。
第2の誤解は、「トレーダーとディーラーは同じ職種を指す」という混同です。両者は似て非なる概念です。「トレーダー」は単に売買執行を行う担当者を総称する言葉であり、運用会社のバイサイド(買い手側)トレーダーもいれば証券会社のセルサイド(売り手側)トレーダーも存在します。一方の「ディーラー」は、所属企業のバランスシート(自己資金)を使って市場リスクを取り、利益創出を義務付けられたプレイヤーを厳密に指します。
第3の誤解は、「ブローカーを通せば必ず市場の最良価格で約定する」という思い込みです。ブローカーには最良執行方針(ベスト・エグゼキューション)が課されていますが、取引所集中義務が撤廃された現代市場では、どの市場(東証本則か、ダークプールか、PTSか)へ注文をルーティングするかによって約定価格に微妙な差異が生じます。顧客がそのアルゴリズムを検証することは極めて困難です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
取引形態や業者のビジネスモデルを踏まえ、どのような投資スタイルを持つ人がどちらの取引形態を意識的に選ぶべきか、その境界線を提示します。
【ブローカー型(仲介重視)の取引が向いている人】
中長期の現物投資をメインとし、透明性の高いコスト構造を求める投資家です。注文が直接取引所に持ち込まれ、自分の注文と業者の利益が対立しないクリーンな執行環境を最重要視する場合、手数料が明確に分離された独立系ブローカー型のサービスが適しています。
【ディーラー型(流動性・即時性重視)の取引が向いている人】
スキャルピングやデイトレードなど、コンマ数秒を争う超短期売買で「何よりも即座に注文が全量約定すること」を最優先するトレーダーです。多少の隠れコスト(スプレッド)を織り込み済みとし、業者の呑み行為や自己勘定のカウンターパーティリスクを許容できる経験者に向いています。
【慎重になるべき人の条件】
「手数料ゼロ」という甘い宣伝文句だけを信じ、スプレッドの拡大や取引の約定拒否、流動性の背後にあるインセンティブ構造を理解していない初心者です。業者がどのように利益を上げているのか説明できないサービスには、多額の資金を投じるべきではありません。
【ブローカー ディーラー 違い】に関するよくある質問(FAQ)
Q1:ブローカーとディーラーの最も簡単な見分け方は何ですか?
A1:取引成立時に「誰が領収書や契約書の相手方になっているか」です。契約の相手方が第三者で、業者が「仲介料」だけを請求してくるならブローカーです。業者そのものが売主・買主として契約書に名を連ね、代金を直接やり取りするならディーラーです。
Q2:日本のネット証券で株を買う場合、私たちはブローカーとディーラーのどちらを使っていますか?
A2:一般的な東証上場株式の現物取引を行う場合、証券会社は「ブローカー(取次・媒介)」として機能しています。証券会社があなたの注文を東京証券取引所へ取り次ぎ、約定させています。ただし、夜間取引(PTS)や一部の端株取引(単元未満株)では、証券会社が自己勘定で相手方となる「ディーラー」業務として処理されるケースがあります。
Q3:なぜアメリカでは「ブローカー・ディーラー(BD)」とひとまとめに呼ばれるのですか?
A3:米国の証券取引法(Securities Exchange Act of 1934)において、顧客の注文を仲介するブローカー機能と、自社の計算で売買を行うディーラー機能の両方を兼ね備えた金融機関を一括して法的に定義・監督しているためです。現代の総合金融会社は両方の業務を同時に行うのが国際的なスタンダードとなっています。
Q4:FXでよく聞く「呑み行為」はディーラー業務と関係がありますか?
A4:密接に関係しています。顧客の注文を市場へ流さずに自社内で抱え込み、自社のポジションとして処理する行為はディーラー機能そのものです。日本国内の第一種金融商品取引業者として登録されたFX会社が法に則って行うカバー取引やリスク管理は合法ですが、顧客の損失がそのまま業者の利益になるため、疑心暗鬼を生みやすい構造的要因となっています。
まとめ:今後の動向と失敗しないための判断基準
ブローカーとディーラー。一見すると言葉のあやのように思える両者の違いですが、その実態は「リスクの所在」「収益の源泉」、そして「投資家との利害関係」という金融取引の根底を分かつ決定的な境界線です。
代理人として忠実に注文を執行するブローカーと、自己資本を賭けて市場の潤滑油となるディーラー。どちらが優れているかという問題ではなく、自分が今行おうとしている取引において、「相手がどちらの立場で向かい合っているのか」を正確に見抜く眼力こそが重要です。手数料の多寡だけでなく、その裏側にあるインセンティブ構造を冷徹に把握することこそが、大切な資産を市場の罠から守り抜く最強の防壁となります。 (出典: ブローカー ディーラー 違い(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。