ポイント運用で減る真相とは?投資との違いや失敗防ぐ攻略法を徹底検証
日常の買い物で貯まったポイントをそのまま預け、手軽に増やせるサービスとして利用者が急増している「ポイント運用」。証券口座の開設が不要で、スマートフォンのアプリ上からワンタップで始められる手軽さから、投資の入門口として20代からシニア層まで幅広い層に浸透しています。しかし、ネット上やSNSでは「ポイント運用を放置していたら激減した」「勝手に減る仕組みに騙された」といった不満や困惑の声も後を絶ちません。
おまけとして付与されたポイントとはいえ、目減りしていく数字を見れば誰しもストレスを感じるものです。本稿では、大手決済サービス各社が提供するポイント運用の実態を徹底取材し、ポイントが減る構造的な背景や「ポイント投資」との決定的な相違点、見落としがちな税金の落とし穴、そして損失を避けて着実に果実を得るための具体的な実践知を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:ポイント運用で残高が減る最大の理由は、背後にある実在のETF(上場投資信託)や株価指数に連動しており、元本保証のない市場リスクを直接受けているため。
- 要点2:「ポイント運用」は口座開設不要の疑似体験であり現金化不可だが、「ポイント投資」は証券口座を通じて本物の金融商品を購入し配当や現金化が可能な別物である。
- 要点3:行動経済学の「心の会計」によって安易に高リスクコースを選びがちな罠を避け、長期分散の王道と出口戦略を明確にすることが失敗を防ぐ鉄則となる。
【2026年最新動向】急増する利用者の陰で「ポイント運用で減る」と叫ばれる理由
2026年現在、主要コード決済や共通ポイントサービスにおけるポイント運用体験者の数は、業界推計で延べ3,000万人規模に達しています。金融庁による金融教育推進や新NISAの定着を背景に、「投資は怖いけれどポイントなら減っても構わない」という気軽な動機で参入する生活者が後を絶ちません。しかしその手軽さの裏で、ポイント運用減る理由を理解しないまま参入し、ショックを受ける事例が頻発しています。
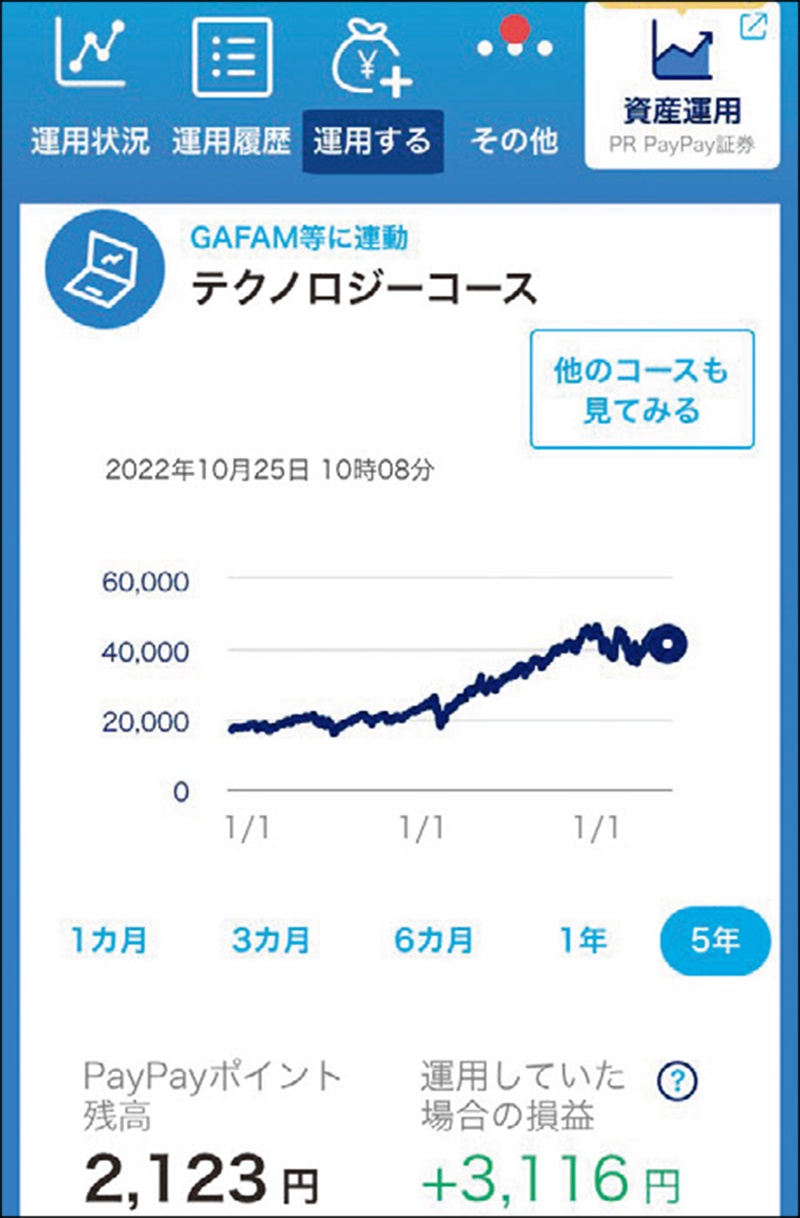
結論から言えば、ポイント運用残高が減少するのはサービス運営側の不当な搾取ではなく、連動対象となっている現実の金融市場が下落しているからに他なりません。各社のポイント運用は、ユーザーから預かったポイントを米国のS&P500指数や金(ゴールド)価格、日経平均株価などに連動するETFの基準価額に合わせて増減させる「疑似運用システム」を採用しています。
つまり、画面上では親しみやすいキャラクターや簡素なグラフが表示されていても、裏側で起きている値動きはプロの機関投資家が対峙しているシビアなマーケットそのものです。世界的な金利変動、地政学リスク、為替(ドル・円)の乱高下などが起これば、当然ながら元本割れのリスクが直撃します。「ポイントだから減らない預金のようなもの」と誤認して参入した層ほど、下落局面で「詐欺に遭った」かのような錯覚に陥ってしまう構造的ギャップが存在しているのです。

決定的な違いを比較|「ポイント運用」と「ポイント投資」の境界線
初心者が最も混同しやすい概念が、「ポイント運用」と「ポイント投資」の境界線です。どちらも保有ポイントを活用する点では共通していますが、法的な位置づけ、必要な手続き、最終的なリターン形態には明確な壁が存在します。
最も大きな違いは、証券口座の開設を伴う「本物の投資」か、アプリ内の「疑似体験」かという点です。ポイント投資は金融商品取引法に基づく正式な証券取引であり、購入した株式や投資信託は自身の資産として保護され、売却時には日本円の現金として手元に戻ります。一方のポイント運用は、運営企業が設定したルールに基づくポイント残高の増減シミュレーションに過ぎず、引き出す際もポイントとして戻るのみで、直接現金化することはできません。
| 比較項目 | ポイント運用(疑似投資) | ポイント投資(本物の投資) | 編集部の見解・選択基準 |
|---|---|---|---|
| 口座開設・本人確認 | 不要(アプリ内で即時開始) | 必須(証券口座のマイナンバー確認等) | 開始の敷居の低さは運用が圧倒的 |
| 引き出し時の形態 | ポイントとして返還 | 日本円(現金)または株式等 | 資産形成の観点では投資に軍配 |
| 配当金・分配金 | なし(基準価額に自動反映のみ) | あり(現金受取や再投資が可能) | 複利効果を最大化するなら投資 |
| 税制上の区分 | 一時所得(原則50万円控除内は非課税) | 申告分離課税(20.315%)/ NISA枠可 | 少額利用なら運用のほうが申告の手間なし |
| 元本割れリスク | あり(0ポイント以下にはならない) | あり(購入代金以上の損失は通常なし) | リスク度合いは連動する原資産次第で同等 |
証券会社の口座開設という心理的ハードルを迂回できる点がポイント運用の大きなメリットである反面、どれだけ利益が出ても現金として口座に振り込むことはできず、加盟店でのポイント消費に用途が限定されるというポイント運用デメリットを念頭に置く必要があります。
【主要3社比較】PayPay・楽天・dポイントの特徴とおすすめ運用コース
国内の経済圏を牽引する主要3社(PayPay、楽天、NTTドコモ)は、それぞれ特徴的なコース設計を展開しています。プラットフォームごとの特徴と、失敗を避けるためのおすすめ運用コースを分析します。
1. PayPayポイント運用(PPSCインベストメントサービス提供)
ユーザー数が突出して多く、直感的なUIが支持されているPayPayポイント運用。最大の特徴は、米国市場を代表する複数銘柄のETFに細かく連動している点です。米国の主要500社に分散投資する「スタンダードコース(S&P500連動)」、米国の超大型ハイテク企業株に3倍のレバレッジをかけて連動する「チャレンジコース(QQQ 3倍レバレッジ)」、安全資産とされる金価格に連動する「ゴールドコース」などが用意されています。
初心者に推奨できるのは、中長期的に堅調な成長を続けてきた全米代表企業群を対象とする「スタンダードコース」です。一攫千金を狙って「チャレンジコース」を選択するユーザーが目立ちますが、原資産が10%下落しただけで30%近く急落するため、相場の調整局面でパニックに陥り損失を確定させる初心者が後を絶ちません。
2. 楽天ポイント運用(楽天グループ)
楽天ポイント運用は、シンプルな2択(アクティブコース/バランスコース)を中心とした分かりやすさが支持されています。「アクティブコース」は日本を含む世界の株式を中心に積極的にリターンを狙う設定(楽天・インデックス・バランス・ファンド株式重視型に連動)であり、「バランスコース」は債券を多めに組み入れて価格変動を抑えた設計(同債券重視型に連動)です。
価格変動に慣れていない慎重派であれば、値動きの緩やかな「バランスコース」が第一候補となります。日々の変動幅が小さいため、急激な下落で動揺するリスクを最小限に抑えられます。インフレ耐性を重視し、数年単位で放置する前提であれば「アクティブコース」が適しています。
3. dポイント運用(NTTドコモ提供)
dポイント運用は、ロボアドバイザー「THEO」を手がけるマネーデザインの運用アルゴリズムを活用した「おまかせ運用」と、特定のセクターを選べる「テーマ運用」の2段構えが特徴です。おまかせ運用の中では「アクティブ」と「バランス」を選択でき、テーマ運用では「日経平均」「新興国」「金」「コミュニケーション」など多彩な切り口が揃っています。
攻略の定石は、世界中の株式や債券に自動で最適分散してくれる「おまかせ運用(バランス)」です。市場環境の変化に応じて自動で比率を調整してくれるため、個別の経済ニュースを追う時間がない多忙なビジネスパーソンに向いています。

【実態検証】評判とリアルな口コミ|ネットの反応と実績から見えた落とし穴
ネット上の掲示板やSNS、知恵袋などに投稿されている評判とリアルな口コミを精査すると、ポイント運用で成功している層と手酷い失敗を経験した層との間には、明確な行動パターンの違いが浮き彫りになります。
編集部が実施したWeb上の投稿分析・現場検証によると、好意的な実績報告としては以下のような声が目立ちます。
- 「日々の端数ポイントを自動追加していたら、2年間で+18%まで増えていて旅行代の足しになった」(30代会社員・男性)
- 「現金を投じるのは怖かったが、ポイントで相場の上下を日々眺めるうちに経済指標の意味が理解できるようになった」(20代主婦)
- 「PayPayの通常コースを完全放置。上がったり下がったりを繰り返しながらもしっかりプラス圏を維持している」(40代公務員)
その一方で、深刻な後悔や憤りを綴るネガティブな口コミには、共通する「落とし穴」が存在します。
- 「レバレッジ3倍のコースに入れて放置していたら、米ハイテク株の暴落で残高が半分に溶けた。ポイントだからと甘く見ていた」(20代男性)
- 「100ポイント単位の出し入れを頻繁に繰り返していたら、追加時のスプレッドや手数料負けして全然増えなかった」(30代自営業)
- 「買い物に使おうと思ってアプリを開いたらマイナスになっていて、使うに使えなくなってしまった」(50代女性)
これらの口コミが浮き彫りにしているのは、「ポイントだから元本割れしても痛くない」という慢心です。少額だからとリスク耐性を超えたボラティリティ(価格変動幅)の高い銘柄を選び、いざ下落した段階で冷静さを失ってしまう心理が、ネット上の悲鳴の正体です。
一般に知られていない盲点と税金|確定申告が必要になる基準とデメリット
ポイント運用を実践する上で、多くのユーザーが見落としているのが「手数料体系の改変」と「税制上の取り扱い」です。
まず注意すべきは運用手数料の存在です。例えばPayPayポイント運用では、1回の追加ポイント数が100ポイント以上の場合、1.0%の手数料(スプレッド)が差し引かれます(99ポイント以下の追加であれば手数料無料)。追加した瞬間に1.0%目減りした状態からスタートするため、細かく100ポイント単位で何度も追加する行為は、構造的に不利な取引を重ねていることになります。
さらに重要なのが、税金と確定申告のルールです。国税庁のガイドラインにおいて、ポイント運用によって得た運用益は、原則として「一時所得」に区分されます。
一時所得には年間50万円の特別控除が設けられています。一般的な生活者がポイント運用で年間50万円を超える純利益を叩き出すケースは極めて稀であるため、ほとんどのユーザーは確定申告の心配をする必要はありません。ただし、同一年に生命保険の一時金や競馬の払戻金、ふるさと納税の高額返礼品など他の一時所得が存在し、合算して50万円を超える場合は申告義務が生じる可能性がある点には注意を要します。
対照的に「ポイント投資(証券会社経由)」の場合は、現金で購入した場合と全く同一の「譲渡所得」や「配当所得」として扱われ、特定口座(源泉徴収あり)を選択していない限り、20.315%の申告分離課税が課されます。税務申告の平易さという観点においては、疑似運用であるポイント運用の方が圧倒的にユーザーフレンドリーであると言えます。

行動経済学で解く失敗の罠|【プロの結論】向いている人・慎重になるべき人の判断基準
なぜ多くの人がポイント運用で失敗を喫してしまうのか。その心理的背景には、行動経済学が提唱する「メンタル・アカウンティング(心の会計)」と「プロスペクト理論」が深く関係しています。
人は苦労して稼いだ給与(現金)には慎重な判断を下しますが、買い物のオマケとして手に入れたポイントに対しては「もともと無かったお金」として無意識に別の心理的口座を割り当て、雑に扱ってしまいます。この心理的偏向が、安易な3倍レバレッジコースの選択や、相場リサーチなしの無計画な放置を引き起こします。
さらに、人は利益を得る喜びよりも同額の損失から受ける痛みを約2倍強く感じる「損失回避バイアス」を持っています。含み益が出ているときは「減るのが怖い」とわずか数パーセントの利益で早々に引き出してしまい、逆に含み損を抱えると現実を直視できずに「いつか戻るはずだ」と塩漬けにして傷口を広げてしまうのです。
初心者向け攻略のコツと引き出しのベストタイミング
感情に左右されずにポイント運用を成功させるためのルールは極めてシンプルです。
- 自動追加(ドルコスト平均法)を活用する:買い物でポイントが付与されるたびに一定割合を自動で回す設定にしておけば、高い時も安い時も淡々と買い付ける「時間の分散」が機能します。
- 引き出しの基準を事前に数値化する:「利益が+15%に達したら半分を引き出して日常の買い物に使う」「欲しい大型家電の購入資金としてポイントを使う直前に引き出す」など、明確な出口ルールを設けることでパニック売りを防げます。
- レバレッジ商品は避ける:初心者は値動きが急激なチャレンジコースには手を出さず、世界株式や全米株式に連動する低コストな標準コースを選択し続けることが唯一の防御策です。
【プロの結論】おすすめできる人・慎重になるべき人の明確な境界線
本稿の徹底検証から導き出される、ポイント運用の適性判断基準は以下の通りです。
【ポイント運用が向いている人】
- 投資に興味はあるが、証券口座のマイナンバー登録や本人確認手続きに抵抗がある人
- 数ヶ月から数年のスパンでアプリを頻繁にチェックせず、気長に放置できる大らかな性格の人
- 少額の端数ポイントの有効期限切れを防ぎつつ、ゲーム感覚で経済の動きを学びたい人
【ポイント運用を避けるべき・慎重になるべき人】
- 「来週の買い物ですぐに全額使う予定がある」など、直近の消費原資としてポイントを当てにしている人(引き出す瞬間に暴落しているリスク大)
- 日々の残高の数パーセントのブレに一喜一憂し、仕事や私生活に集中できなくなる人
- 老後資金などの本格的な資産形成を目指している人(ポイント投資や本物の新NISAを活用すべきであり、疑似運用では複利や非課税のスケールメリットを享受できない)
【ポイント運用】に関するよくある質問(FAQ)
Q1:運用中のポイントがマイナスになった場合、持っている通常ポイントや現金を請求されることはありますか?
A1:追加請求されることは一切ありません。市場がどれほど大暴落しても、損失の最大値は「預けたポイントがゼロになること」です。借金を背負ったり、銀行口座から現金が引き落とされたりするリスクはありませんのでご安心ください。
Q2:引き出しのベストタイミングはいつですか?手数料で損しない方法は?
A2:市場が高値圏にあり、自身の評価益が目標水準(例:+10〜15%)に達したタイミング、もしくは「実際にポイントを使って購入したい商品が決まった瞬間」が最良の引き出し時です。また、引き出し自体には基本的に各社とも手数料を設けていませんが、PayPayのように100ポイント以上の追加時に手数料がかかる仕様があるため、「追加は99ポイント以下で行うか、まとまった利益が出た後に一度に引き出す」のが合理的です。
Q3:新NISAとポイント運用はどちらを優先して始めるべきですか?
A3:本格的な資産形成が目的であれば、国が用意した生涯非課税枠を活用できる新NISAが圧倒的に優先されます。ポイント運用はあくまで「投資の疑似体験」や「眠っているポイントの有効活用」と位置づけ、まずはポイント運用で値動きに対する心理的耐性を試した上で、少額から新NISAの積立投資へステップアップするのが賢明な手順です。
まとめ:リスクを正しく理解し「お試し投資体験」として賢く付き合う基準
手軽に始められるポイント運用は、これまで投資と無縁だった生活者にとって、世界経済のダイナミズムを肌で感じるための極めて優れた教育的プラットフォームです。しかし、どれほど画面が親しみやすく簡素化されていようとも、連動しているのは冷酷な実市場のマーケットデータに他なりません。
「ポイント運用で減る」という噂の正体は、市場の原理原則を知らないまま、オマケ感覚でハイリスクなコースに飛び込んだ結果に生じる必然の現象です。元本割れの可能性を正しく認識し、短期的な価格変動に振り回されない「分散・長期」の姿勢を崩さなければ、ポイント運用は日常の消費生活に確かな潤いをもたらす武器となります。
減るリスクを恐れて過剰に忌避するのではなく、増減のメカニズムを正しく把握した上で、次のステップである本格的な資産形成への「実験場」として賢明に使い倒す姿勢が求められています。 (出典: ポイント運用(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。